會計22-02回收期間法-公營試題 取得連結 Facebook X Pinterest 以電子郵件傳送 其他應用程式 12月 26, 2024 【選擇題】 【AC】01.下列何者係還本期間法的優點?(複選) (A)計算簡單且易於瞭解 (B)考慮整個投資期間的收益 (C)收回期間可作為投資方案的初步評估指標 (D)忽略貨幣時間價值。[112台糖成會] 還本期間法的優點:1.計算簡單且易於了解。2.可衡量投資方案的變現能力。3.投資方案的初步評估指標。 取得連結 Facebook X Pinterest 以電子郵件傳送 其他應用程式 留言
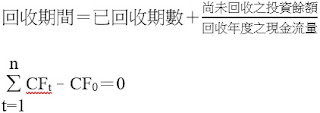
會計22-02回收期間法 1月 02, 2018 22-2.1 回收期間法 (Payback Period Method) 意義 又稱 還本期間法, 衡量投資方案的現金流量從最初投入到回收原始投資額所需的時間。 公式 決策準則 獨立案件 回收期間<最長可接受回收期間 → 接受投資方案 回收期間>最長可接受回收期間 → 拒絕投資方案 互斥案件 回收期間較短者 優點 1. 計算簡單及容易了解。 2. 可衡量投資方案的變現能力。 3. 流動性風險指標。 缺點 1. 未 考量 貨幣時間價值。 2. 未考量所有現金流量。 3. 最長可接受 回收期間無客觀的標準。 4. 不適合評估長期計畫。 5. 無法滿足企業價值極大化。 6. 未考量殘值。 【範例】 期數 0 1 2 3 4 現金流入 -1,000 200 350 350 400 餘額 -800 -450 -100 300 22-2.2 折現回收期間法 (Discounted payback period Method ) 意義 在 考量 貨幣時間價值 下, 將回收期間各期現金流量折現,計算出折現回收期間。 公式 決策準則 獨立案件 回收期間<最長可接受回收期間 → 接受投資方案 回收期間>最長可接受回收期間 → 拒絕投資方案 互斥案件 回收期間較短者 ... 閱讀完整內容
會計22-03會計報酬率法 9月 18, 2018 意義 又稱帳面價值法、未調整報酬率法、資產模式報酬率法、財務表法、會計法,從會計純益角度,衡量投資方案之報酬率。 公式 決策準則 獨立案件 會計報酬率>最低可接受會計報酬率 → 接受投資方案 會計報酬率<最低可接受會計報酬率 → 拒絕投資方案 互斥案件 選擇會計報酬率較高者 優點 1. 容易計算及了解。 2. 報酬率指標,符合決策需求。 缺點 1. 未考量貨幣時間價值。 2. 未考量現金流量。 3. 最低可接受的會計報酬率 無客觀的標準。 4. 報酬率易受 折舊方法影響。 5 . 無法滿足企業價值最大化。 6. 不符合價值相加法則。 【範例】 假設最低可接受的會計報酬率為 15% 。 期數 0 1 2 3 4 現金流入 -1,000 200 350 350 400 稅後純益 125 90 -70 55 閱讀完整內容
會計22-04淨現值法—公營試題 9月 18, 2018 【選擇題】 【 B 】 01. 下列何種變化可能會提高投資方案的淨現值? (A) 提高公司的資金成本 (B) 淨營運資金的需求減少 (C) 投資方案的總現金流入不變但方案期限拉長 (D) 增加投資方案的評估費用。 [108 中捷 ] (A) 提高公司資金成本,淨現值會減少。 (B) 營運資金=流動資產-流動負債→提高負債 ( 等於投資 ) ,使淨營運資金減少。 (C) 現金流入不變,期限拉長,淨現值會減少。 (D) 增加評估費用,淨現值會減少。 【 D 】 02. 假設某一投資方案預計有八年的經濟年限,屆期之殘值預計為 $30,000 ,則以淨現值法評估該方案時,殘值 $30,000 將會 (A) 不包括在淨現值之計算 (B) 以 $30,000 之終值計入淨現值之計算 (C) 以 $30,000 計入淨現值之計算 (D) 以 $30,000 之現值計入淨現值之計算。 [108 中鋼 ] 【 A 】 03. 清安公司執行一項五年之資本投資計畫,根據投資部門所提供之報告,本項投資計畫前兩年可各產生 $100,000( 以年底計 ) ,後三年可各產生 $200,000( 以年底計 ) 之現金流量。清安公司採用 8% 之折現率 ( 如下表 ) : 每期 $1 之年金現值 利率 / 期數 1 2 3 4 5 8% 0.926 1.783 2.577 3.312 3.992 假設該投資之淨現值為 $120,080 ,請問本項投資其計畫投資成本為 (A)$500,000 (B)$600,000 (C)$700,000 (D)$800,000 。 [112 台糖成會 ] 投資成本 = $100,000 ÷ (1+0.08) +$100,000 ÷ (1+0.08) 2 +$200,000 ÷ (1+0.08) 3 +$200,000 ÷ (1+0.08) 4 +$200,000 ÷ (1+0.08) 5 -$120,080=$500,... 閱讀完整內容

留言
張貼留言